

お気軽にお問い合わせください。
営業時間:
10:00~18:00
あなたの住宅購入に向けた第一歩!
1. 住宅ローン審査の基礎知識
- 住宅ローン審査の目的は、借入れ希望者の返済能力を確認することです。
- 事前審査と本審査の違いを理解し、適切なタイミングで進めることが重要です。
- 必要書類をあらかじめ準備しておくことで、スムーズな審査が実現します。
- 審査に影響を与える要因(年収、勤続年数、信用情報など)について知っておきましょう。
- 万が一審査に通らなかった場合の対策を考えておくことも大切です。
住宅ローンを利用する際、最初にクリアしなければならないステップが「審査」です。この審査は、金融機関があなたの返済能力を判断する重要なプロセスです。このガイドでは、住宅ローン審査の基本情報や事前審査と本審査の違い、必要な書類について詳しく解説します。これを理解することで、あなたに最適な選択ができるようサポートします。
2. 事前審査と本審査の違い
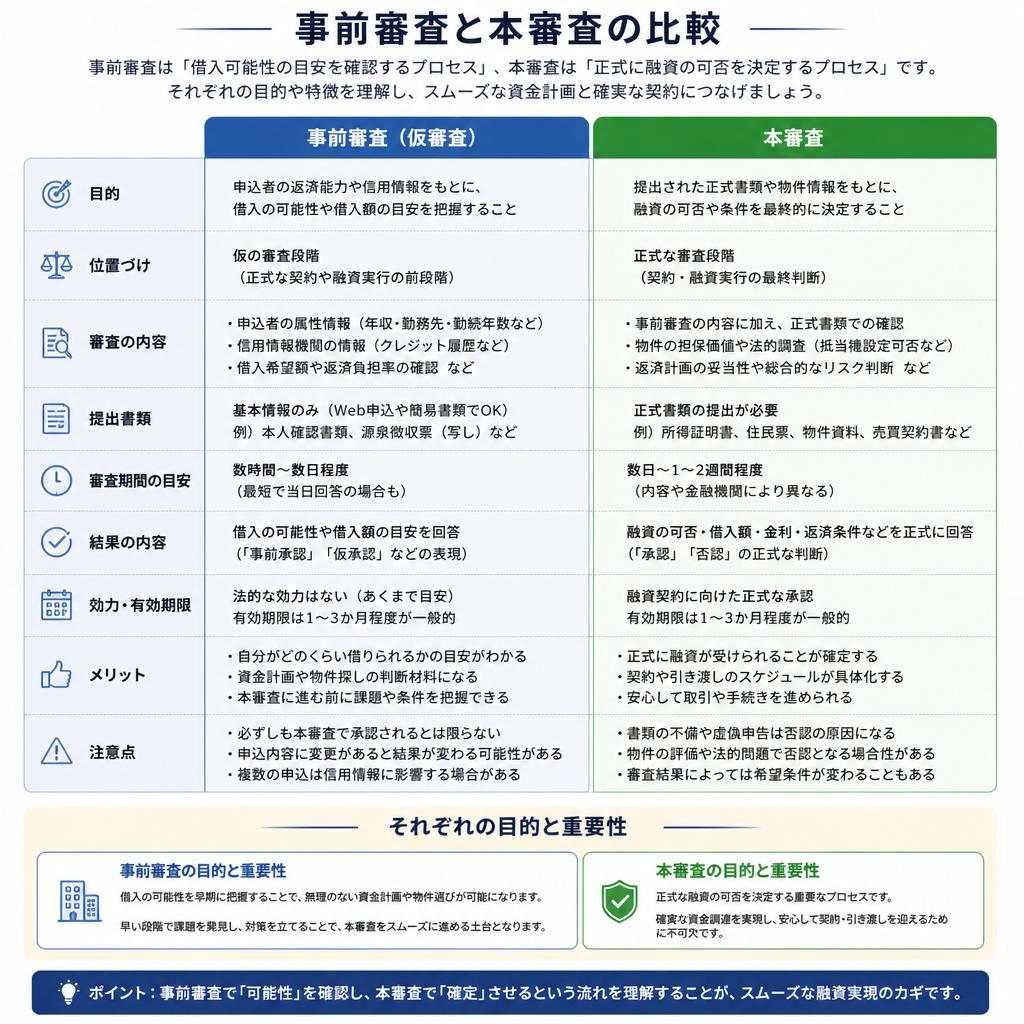
住宅ローン審査の流れを把握し、スムーズな申請を実現しよう。
-
Point 01
事前審査とは事前審査は、住宅ローンを申し込む前に行う簡易的な審査です。主に借入希望額や借入者の信用情報を基に審査されます。事前に承認を得ることで、物件探しをよりスムーズに進められ、希望通りの資金を確保できるか先に判断できます。 -
Point 02
本審査の重要性本審査は、正式な契約を行う前に詳細な審査を行うプロセスです。収入証明や資産状況、信用情報をもとに、借入者の返済能力を詳細に分析します。この審査を通過することで、正式に融資が実行されるため、非常に重要なステップとなります。 -
Point 03
それぞれの特徴と流れ事前審査は短時間で結果が出る一方、本審査は詳しい書類提出と手続きが必要です。事前審査での承認があっても、本審査で承認されない場合もあるため、注意が必要です。しっかりとした準備と書類の整備が、スムーズな審査通過に貢献します。

3. 住宅ローン審査に必要な書類
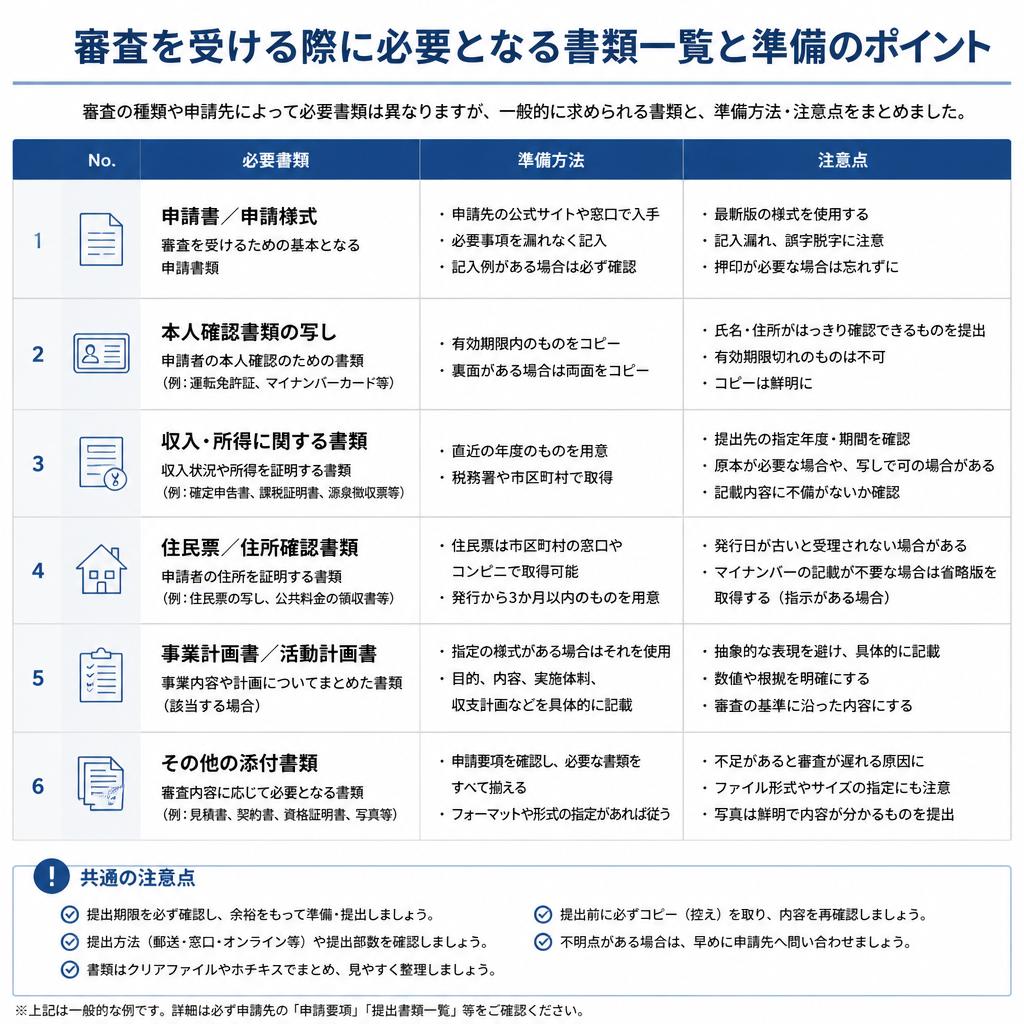
住宅ローンの審査を受ける上で、適切な書類を準備することは非常に重要です。必要な書類は金融機関やローンプログラムによって異なるため、事前に確認しておくことが肝心です。ここでは、一般的に必要とされる書類をリストアップし、それぞれの役割について詳しく解説します。
まず、最も基本的な書類としては、本人確認書類があります。これには運転免許証やパスポート、マイナンバーカードなどが該当します。これらは、申請者の身元を確認するために必須です。また、収入を証明する書類も必要です。通常は給与明細書や源泉徴収票がこれにあたります。自営業の方は確定申告書や青色申告決算書が必要になります。ここで注意が必要なのは、これらの書類は最新のものであることが求められるため、必ず最新のものを準備しましょう。
次に、住民票や印鑑証明書などの公的証明書も求められることが多いです。これらは、申請者の住所やその正当性を確認するためのものです。また、購入する物件に関する書類も重要です。これには物件の登記簿謄本や不動産評価書が含まれます。特に登記簿謄本は、物件の権利関係を示す重要な書類となりますので、予め準備しておくと良いでしょう。
書類の準備にあたっては、しっかりとしたチェックリストを作成することをお勧めします。書類の不備や不足は審査の進行を遅らせる原因となりますので、出来る限り早めに調達し、確認を行いましょう。また、書類を提出する際には、原本だけでなくコピーも用意しておくと、急な要求に応じやすくなります。
以上が住宅ローン審査において必要となる主な書類とその準備方法についての解説です。これらをしっかりと準備することで、スムーズなローン審査を進めることが可能となります。自分の状況に合わせた書類を適切に揃え、最適な選択を目指しましょう。
まず、最も基本的な書類としては、本人確認書類があります。これには運転免許証やパスポート、マイナンバーカードなどが該当します。これらは、申請者の身元を確認するために必須です。また、収入を証明する書類も必要です。通常は給与明細書や源泉徴収票がこれにあたります。自営業の方は確定申告書や青色申告決算書が必要になります。ここで注意が必要なのは、これらの書類は最新のものであることが求められるため、必ず最新のものを準備しましょう。
次に、住民票や印鑑証明書などの公的証明書も求められることが多いです。これらは、申請者の住所やその正当性を確認するためのものです。また、購入する物件に関する書類も重要です。これには物件の登記簿謄本や不動産評価書が含まれます。特に登記簿謄本は、物件の権利関係を示す重要な書類となりますので、予め準備しておくと良いでしょう。
書類の準備にあたっては、しっかりとしたチェックリストを作成することをお勧めします。書類の不備や不足は審査の進行を遅らせる原因となりますので、出来る限り早めに調達し、確認を行いましょう。また、書類を提出する際には、原本だけでなくコピーも用意しておくと、急な要求に応じやすくなります。
以上が住宅ローン審査において必要となる主な書類とその準備方法についての解説です。これらをしっかりと準備することで、スムーズなローン審査を進めることが可能となります。自分の状況に合わせた書類を適切に揃え、最適な選択を目指しましょう。
4. 審査の所要期間と流れ
住宅ローンを利用する際の審査は、購入プロセスにおいて非常に重要なステップです。まず、住宅ローン審査の流れは、大まかに言えば、申し込みから結果の通知までの一連のプロセスになります。通常、住宅ローンを申し込むと、金融機関は借入希望者の信用情報や返済能力を評価するために審査を行います。
この審査には、まず事前審査が行われます。事前審査では、申し込み者が提出した情報に基づいて、仮にどのくらいの金額が借りられるか、または向いているかを判断されます。事前審査の結果は通常、数日から1週間程度で通知されることが一般的ですが、場合によってはそれ以上かかることもあります。これにより、購入者は物件を探す段階で、自分にどのくらいの資金が確保できるか把握することができます。
次に本審査に進むと、より詳細な情報が要求されます。収入証明書、住民票、所在確認書などがこれに該当し、提出します。金融機関は、借入希望者の返済能力を厳格に確認するため、これらの書類を基に詳細な審査を行います。本審査の所要期間は、事前審査よりも長く、通常2週間から1ヶ月ほどかかると言われています。状況によりますが、必要書類に不備があった場合などは更に時間がかかることも考えられます。
また、住宅ローンの審査は、購入する物件自体の評価も含めて行われます。住宅が担保として提供されるため、その物件の市場価値も重要な要素となります。そのため、金融機関は専門の評価士に依頼して物件の価値を査定します。このステップが終わると、借入可能額が決定され、契約内容が確定する形となります。
流れ全体を通じて重要なのは、必要な書類の早めの準備と、金融機関とのコミュニケーションです。スムーズな審査を促すためにも、事前に必要書類の把握と、必要に応じて金融機関への問い合わせを行うことが大切です。このように、住宅ローン審査の段階でしっかりと理解を深めておくことが、今後の住宅購入における大きな助けになることでしょう。
この審査には、まず事前審査が行われます。事前審査では、申し込み者が提出した情報に基づいて、仮にどのくらいの金額が借りられるか、または向いているかを判断されます。事前審査の結果は通常、数日から1週間程度で通知されることが一般的ですが、場合によってはそれ以上かかることもあります。これにより、購入者は物件を探す段階で、自分にどのくらいの資金が確保できるか把握することができます。
次に本審査に進むと、より詳細な情報が要求されます。収入証明書、住民票、所在確認書などがこれに該当し、提出します。金融機関は、借入希望者の返済能力を厳格に確認するため、これらの書類を基に詳細な審査を行います。本審査の所要期間は、事前審査よりも長く、通常2週間から1ヶ月ほどかかると言われています。状況によりますが、必要書類に不備があった場合などは更に時間がかかることも考えられます。
また、住宅ローンの審査は、購入する物件自体の評価も含めて行われます。住宅が担保として提供されるため、その物件の市場価値も重要な要素となります。そのため、金融機関は専門の評価士に依頼して物件の価値を査定します。このステップが終わると、借入可能額が決定され、契約内容が確定する形となります。
流れ全体を通じて重要なのは、必要な書類の早めの準備と、金融機関とのコミュニケーションです。スムーズな審査を促すためにも、事前に必要書類の把握と、必要に応じて金融機関への問い合わせを行うことが大切です。このように、住宅ローン審査の段階でしっかりと理解を深めておくことが、今後の住宅購入における大きな助けになることでしょう。
5. さあ、あなたも一歩踏み出そう!
住宅ローン審査についての理解を深めた後は、次のステップとして相談の方法や当社のサービスを紹介します。私たちセンチュリー21さきがけでは、お客様のライフスタイルやライフステージに合わせた最適な不動産の提案を行っておりますが、その中でも住宅ローンに関してしっかりとサポートを提供することを心がけています。住宅ローンは、多くの方にとって人生の中で最も重要な財政的な意思決定の一つです。適切な審査を受けることで、安心して物件購入に臨むことができます。
私たちの専門スタッフは、住宅ローン審査のプロセスに関する豊富な知識を持っており、事前審査や本審査についても詳しく解説しながら、お客様が納得のいく選択をできるようにお手伝いします。相談を希望される方には、初めての方でもわかりやすいアドバイスを提供し、それぞれの状況に応じた最適な選択肢をご提案いたします。
また、住宅ローン審査の際に必要となる書類の準備についても、こちらでしっかりとサポートします。書類を整えることは、スムーズな審査のためには欠かせないステップであり、何をどのように準備するべきかを明確にお伝えすることで、クライアントの不安を軽減し、安心して審査を受けられるよう尽力します。
センチュリー21さきがけは、岡山地域に根ざした不動産会社として、地元に密着したサービスを展開しており、住宅ローンの相談についても地域の特性を考慮した力強いサポートを提供いたします。もし分からないことや不安なことがあれば、いつでもご相談ください。お客様一人ひとりのニーズに寄り添った提案ができるよう、心を込めて対応させていただきます。
私たちの専門スタッフは、住宅ローン審査のプロセスに関する豊富な知識を持っており、事前審査や本審査についても詳しく解説しながら、お客様が納得のいく選択をできるようにお手伝いします。相談を希望される方には、初めての方でもわかりやすいアドバイスを提供し、それぞれの状況に応じた最適な選択肢をご提案いたします。
また、住宅ローン審査の際に必要となる書類の準備についても、こちらでしっかりとサポートします。書類を整えることは、スムーズな審査のためには欠かせないステップであり、何をどのように準備するべきかを明確にお伝えすることで、クライアントの不安を軽減し、安心して審査を受けられるよう尽力します。
センチュリー21さきがけは、岡山地域に根ざした不動産会社として、地元に密着したサービスを展開しており、住宅ローンの相談についても地域の特性を考慮した力強いサポートを提供いたします。もし分からないことや不安なことがあれば、いつでもご相談ください。お客様一人ひとりのニーズに寄り添った提案ができるよう、心を込めて対応させていただきます。
Contact お問い合わせ
Related
関連記事
-
 2025.08.29倉敷市で夢のマイホーム購入へ!住宅ローン審査をスムーズに通過する方法を徹底解説! / センチュリー21さきがけ
-
 2025.08.29岡山県で夢のマイホームを手に入れるための住宅ローン審査成功ガイド / センチュリー21さきがけ
-
 2026.04.06住宅ローン審査に不安を感じているあなたへ!審査に落ちる理由を知ろう! / センチュリー21さきがけ
-
 2025.04.22自分たちの好きな街"岡山市"で土地探しから夢のマイホームを実現! / センチュリー21さきがけ
-
 2026.06.05住宅ローンの事前審査と本審査の違いとは?目的と確認内容を解説! / センチュリー21さきがけ
-
 2025.01.29【大公開】中古マンション購入時のチェックポイント / センチュリー21さきがけ
-
 2025.03.13【初めてでもわかる】家を購入する際の流れと手順を学ぼう / センチュリー21さきがけ
-
 2025.04.11引っ越したいのに家が売れない。。倉敷市の不動産売却や住み替えでお悩みの方へ / センチュリー21さきがけ
-
 2025.09.17不動産投資 vs 住宅ローン : 相違点と注意点まとめ / センチュリー21さきがけ